
O Orizzo Marques Advogados acredita que responsabilidade social também é construir oportunidades por meio do esporte.
Por isso, temos a satisfação de apoiar o Projeto Impulso, uma iniciativa que atua na formação de Treinadores Esportivos Sociais (TES), preparando profissionais para levar o esporte e novas oportunidades a jovens e comunidades carentes.
Hoje tivemos a alegria de receber o diretor do Projeto Impulso, Mário Sérgio, que veio apresentar de perto o trabalho desenvolvido e compartilhar conosco os propósitos dessa iniciativa.
Uma parceria que une esporte, cidadania e transformação social.
Porque chegar mais longe também significa levar mais pessoas com a gente.
No Orizzo Marques, acreditamos que a atualização permanente sobre os desafios, transformações e inovações dos setores em que atuamos é essencial para a prestação de serviços jurídicos de excelência.
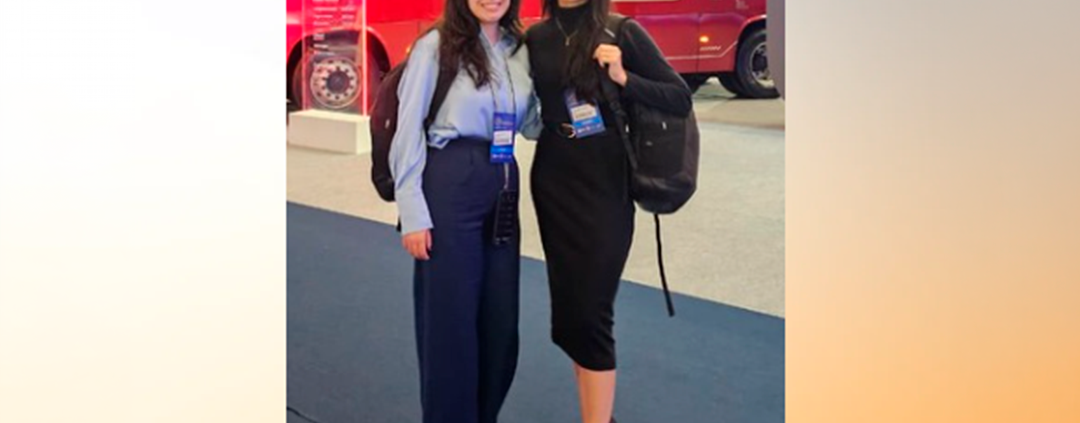
Com esse espírito, nossa sócia Mariana Sanches e a advogada Jênifer Xavier participaram, nos dias 12 e 13 de agosto, da Lat.Bus 2026, principal feira latino-americana voltada ao transporte coletivo e à mobilidade.
O evento reuniu especialistas, agentes públicos e representantes da iniciativa privada em painéis dedicados a temas de grande relevância para o setor, como o Novo Marco Legal do Transporte Público Coletivo, mecanismos de financiamento do transporte, sistemas de bilhetagem eletrônica e inovação na mobilidade urbana. Além disso, a feira proporcionou contato direto com as mais recentes tecnologias, soluções operacionais e tendências que vêm moldando o futuro do transporte coletivo.
A participação no evento foi especialmente relevante para a equipe de Direito Administrativo do Orizzo Marques, cuja atuação no setor de transporte público coletivo abrange, entre outros temas, discussões relacionadas ao equilíbrio econômico-financeiro de contratos de concessão e à estruturação jurídica de projetos.
Acompanhar de perto as transformações do setor é fundamental para oferecer soluções jurídicas alinhadas aos desafios atuais e às perspectivas futuras da mobilidade urbana no Brasil.
A Terceira Turma do Superior Tribunal de Justiça decidiu que a regra que impede a penhora de valores de até 40 salários mínimos não se aplica automaticamente às pessoas jurídicas sem fins lucrativos. Para a Corte, essa proteção foi criada para preservar o mínimo existencial da pessoa física, assegurando sua subsistência e o sustento familiar, não podendo ser ampliada sem previsão legal expressa para alcançar entidades privadas.
O entendimento reforça uma distinção importante no tratamento patrimonial das pessoas jurídicas. Ainda que associações, fundações e outras entidades sem finalidade lucrativa exerçam atividades de interesse institucional ou social, seu patrimônio continua sujeito à responsabilidade por dívidas, salvo nas hipóteses específicas de impenhorabilidade previstas em lei. A ausência de fins lucrativos, por si só, não transforma os valores mantidos em conta bancária em recursos automaticamente protegidos.
A decisão também esclarece que essas entidades podem invocar outras formas de proteção compatíveis com sua natureza, como a impenhorabilidade de recursos públicos recebidos para aplicação obrigatória em educação, saúde ou assistência social, além de legislações especiais ou da demonstração concreta de que a penhora inviabiliza a continuidade das atividades. No caso analisado, porém, o STJ manteve o bloqueio porque não foi comprovado que a constrição comprometeria a manutenção da associação executada.
Sob a ótica societária e patrimonial, o entendimento reforça a necessidade de governança financeira, segregação adequada de recursos e documentação consistente sobre a origem e a destinação dos valores mantidos pela entidade.
O Plano Nacional de Logística 2050, previsto para ser lançado na próxima semana pelo Ministério dos Transportes, projeta investimentos de aproximadamente R$ 1,225 trilhão até 2050. Pela primeira vez, a participação privada deve representar cerca de 60% do total, superando os investimentos públicos. A estimativa é de R$ 734,4 bilhões em recursos privados, frente a R$ 490,5 bilhões em aportes públicos.
A questão é relevante, pois reforça a relevância das concessões e PPPs e, neste sentido, iniciativas que já vinham sendo adotadas pelo Governo Federal, como a Política Nacional de Outorgas Ferroviárias, lançada no ano passado. Assim, não restam dúvidas de que a expansão da infraestrutura logística dependerá, em grande medida, da capacidade de estruturar projetos atrativos, financiáveis e juridicamente seguros. O plano parte de uma lógica de 31 corredores de transporte, com foco na integração entre rodovias, ferrovias, hidrovias e portos, especialmente diante da expectativa de forte crescimento da carga transportada no país nos próximos anos.
A partir das informações já divulgadas, a carteira deve contemplar projetos considerados prioritários para ampliar a conexão entre polos produtivos, malhas ferroviárias e acessos portuários. Entre eles, estão o Arco Sudeste, o avanço do Ferroanel, conexões com a Malha Oeste, a Malha Sul e a Norte-Sul, além de iniciativas como Corredor Minas–Rio, EF-118, Ferrogrão e Corredor Leste–Oeste, composto pela Ferrovia de Integração Centro-Oeste (Fico) e pela Ferrovia de Integração Oeste–Leste (Fiol). A proposta aponta para um planejamento menos fragmentado, com leitura integrada da demanda, dos gargalos logísticos e das rotas de escoamento da produção.
O movimento amplia o campo de oportunidades, mas também eleva o nível de exigência na estruturação dos projetos. A entrada de capital privado em escala depende de contratos que traduzam bem o risco, de modelos regulatórios previsíveis e de mecanismos capazes de lidar com investimentos de longo prazo.

Proprietários têm até 31 de dezembro para optar por redutor de IBS/CBS dos imóveis.
Prazo e decisão irretratável
Empresas do setor imobiliário e pessoas físicas detentoras de imóveis sujeitas ao regime do IBS e da CBS têm até 31/12/2026 para tomar uma decisão que vai impactar diretamente a carga tributária de vendas de imóveis já existentes em seu patrimônio a partir de 1º/01/2027.
Essa decisão, uma vez tomada, não poderá ser revertida.
O que muda com a Reforma Tributária: Redutor de Ajuste
Com a Reforma Tributária, as operações imobiliárias, que até então tinha incidência de PIS/COFINS e não sofriam a incidência de ICMS ou ISS, passam a se sujeitar ao IBS e à CBS. Para amenizar o impacto sobre imóveis adquiridos antes da reforma, a Lei Complementar nº 214/2025 criou o chamado redutor de ajuste: um crédito vinculado a cada imóvel que reduz a base de cálculo do IBS e da CBS no momento da venda futura do bem.
Quanto maior o redutor constituído, menor será a tributação incidente sobre a operação.
Como escolher a base do redutor
Até 31/12/2026, cada contribuinte poderá optar, de forma irretratável, pela base que vai compor esse redutor:
(i) o valor de aquisição do imóvel, atualizado pelo IPC-A/IBGE desde a aquisição, ou
(ii) o valor de referência apuradas administrações tributárias com base no CIB (Cadastro Imobiliário Brasileiro).
Depois desse prazo, essa flexibilidade acaba, e o redutor passa a seguir o valor efetivamente usado na operação.
E se o valor do CIB ainda não estiver disponível
Nos casos em que o valor de referência do imóvel via CIB não estiver disponível até essa data, a legislação admite a utilização de estimativa de valor de mercado, mediante procedimento a ser disciplinado por ato conjunto da Receita Federal do Brasil e do Comitê Gestor do IBS, ainda não publicado.
Importante indicar que o CIB teve prazo de implantação nas Capitais dos Estados até 01/01/2026 e para os demais Municípios até 01/01/2027.
Valores que também podem compor o redutor
Além do valor inicial, a legislação permite agregar ao redutor outros valores pagos pela empresa em relação ao imóvel, também corrigidos pelo IPCA/IBGE, como:
Ou seja, quanto mais completo for o levantamento documental desses valores até o fim de 2026, maior tende a ser o redutor disponível para reduzir a tributação na venda futura do imóvel.
Destaca-se que o IBS e a CBS não eliminam o Imposto de Renda e a CSLL, cuja forma de apuração permanecerá inalterada pela Reforma Tributária.
A decisão sobre a base do redutor deve considerar o histórico de aquisição de cada bem, seu valor de mercado atual, a estrutura societária existente e a expectativa de alienação. Como a opção é irretratável, uma escolha inadequada pode elevar significativamente a carga tributária de operações futuras.
Recomendamos que os contribuintes avaliem seu portfólio ainda este ano. Nossa equipe está à disposição para simular os impactos de cada opção e apoiar na estruturação mais adequada antes do encerramento do prazo legal.
A equipe do Orizzo Marques Advogados conta com equipe especializada para auxiliar no tema.

A Terceira Turma do Superior Tribunal de Justiça decidiu, no REsp 2.229.517, que o valor da causa em ação de rescisão de contrato de locação “built to suit” deve corresponder a 12 meses de aluguel, conforme previsto na Lei do Inquilinato, e não ao valor integral do contrato discutido. A modalidade, também conhecida como locação sob encomenda, envolve a construção ou adaptação de imóvel conforme as necessidades do futuro locatário, normalmente em contratos empresariais de longo prazo.
O entendimento do STJ parte da leitura sistemática da Lei do Inquilinato. Embora o artigo 58, III, não mencione expressamente a rescisão de “built to suit“, o artigo 54-A submete essa modalidade às disposições procedimentais da própria lei locatícia. Com isso, o regramento especial prevalece sobre a regra geral do Código de Processo Civil, afastando a vinculação automática do valor da causa ao valor total do contrato.

